Dispositivo do PLP 299/2026 autoriza o Executivo a limitar o uso de créditos tributários federais na compensação; para o tributarista Ivson Coêlho, a medida chega no momento em que a reforma tributária já pressiona o capital de giro
O Senado vota nesta terça-feira, 17 de novembro, o destaque que pode retirar do Projeto de Lei Complementar (PLP) 299/2026 o artigo 6º-F. O dispositivo, incluído na Lei Complementar 200/2023, o arcabouço fiscal, autoriza o Governo Federal a reduzir a compensação de débitos de tributos federais com créditos de outros tributos administrados pela Receita Federal. Os percentuais dessa redução seriam definidos por ato do Poder Executivo e poderiam variar conforme o valor ou o tipo de crédito.
O texto-base do projeto foi aprovado pelo Plenário em 12 de novembro, e a votação do artigo 6º-F ficou para esta semana, em destaque separado. A medida integra o pacote de ajuste fiscal e não extingue os créditos das empresas: limita o uso deles na compensação. Na prática, porém, a empresa pode ter de pagar em dinheiro um tributo que antes quitaria com um crédito já reconhecido.
Por que a compensação importa
A compensação existe para corrigir uma assimetria básica da relação entre Fisco e contribuinte. Quando a empresa paga a mais, ou acumula um crédito reconhecido, abater esse valor de débitos futuros é a forma mais simples, barata e previsível de recebê-lo de volta.
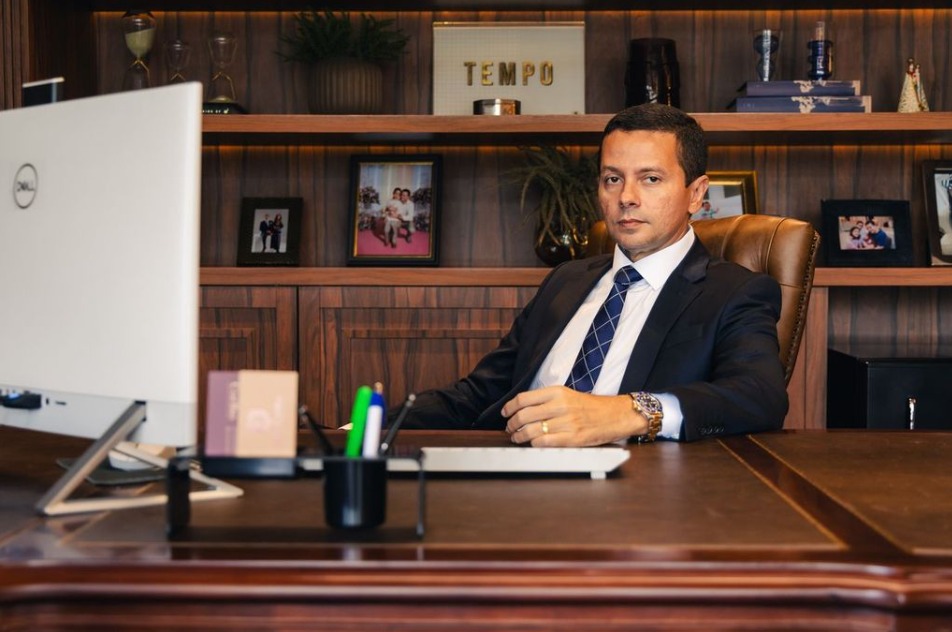
“Quando o contribuinte paga a mais, o Estado fica com um dinheiro que não lhe pertence. A compensação é a forma mais simples e previsível de devolvê-lo. Tratá-la como concessão, e não como direito, inverte a lógica da relação entre Fisco e contribuinte”, afirma o advogado tributarista Ivson Coêlho, procurador e ex-procurador-geral do Município de Manaus e doutor pela Universidade de Fortaleza (Unifor).
O peso da transição da reforma tributária
O debate ganha peso pelo momento. A transição para o novo sistema de tributação sobre o consumo muda a dinâmica financeira das empresas. O recolhimento pelo adquirente (RAD), o split payment e a vinculação dos créditos ao pagamento dos tributos antecipam desembolsos e reduzem o capital de giro: o imposto deixa de ser recolhido no fim do ciclo e passa a ser retido na própria operação.
“Com o split payment e o recolhimento na operação, a empresa perde a margem de manobra que tinha para administrar o caixa. A compensação com tributos federais é uma das poucas válvulas de alívio que restam. Restringi-la agora retira o amortecedor justamente quando o impacto começa a ser sentido”, diz Coêlho.
Segundo o tributarista, o efeito não é neutro. Empresas com créditos reconhecidos terão de pagar débitos em dinheiro e esperar o ressarcimento, financiando a União com recursos que poderiam ir para investimento, folha de pagamento e estoques.
Segurança jurídica
Outro ponto de atenção é a forma do dispositivo. Ao apenas autorizar o Executivo a restringir a compensação, o texto transfere ao governo um poder amplo, sem limites detalhados na lei. “O contribuinte não saberá de antemão em que condições poderá usar seus créditos. O planejamento financeiro de longo prazo, indispensável para quem investe, fica dependente de atos infralegais”, avalia Coêlho.
O tema não é novo no Congresso. Em 2024, a compensação de créditos decorrentes de decisões judiciais passou a ter limites mensais, fixados em lei com critérios objetivos (Lei 14.873/2024). Na semana passada, entidades do setor produtivo, entre elas CNI, CNA e Fiesp, pediram ao Congresso a retirada do trecho.
Fraude se combate com fiscalização
A preocupação com o equilíbrio fiscal e com o uso indevido de créditos é legítima, reconhece o advogado. A discussão, segundo ele, é sobre a proporcionalidade do instrumento.
“Para coibir abusos, já existem mecanismos de fiscalização, homologação e responsabilização. Restringir a compensação de forma geral pune o bom contribuinte pelos erros de poucos. Se há preocupação com fraudes, o caminho é delimitar hipóteses específicas, com critérios objetivos, prazos e garantia de contraditório”, afirma.
O que as empresas podem fazer agora
Independentemente do resultado da votação, a orientação é se preparar. “O momento é de mapear os créditos que a empresa tem a compensar e rever o planejamento de caixa de 2027, considerando a transição da reforma e a possibilidade de restrições à compensação”, recomenda Coêlho.
Para o tributarista, a reforma tributária promete simplificar o sistema e estimular a produtividade, e a transição precisa ser conduzida com cautela. “Limitar a compensação agora seria dificultar a vida de quem vai bancar essa transição”, conclui.
Leia também