Transportadoras do Simples têm até 30 de outubro para decidir como recolhem IBS e CBS no ano que vem, e o Senado só fixa a alíquota de referência até 15 de dezembro. Para quem contrata frete dentro do país, o crédito tributário passa a depender de quem está do outro lado do contrato
Os contratos de frete rodoviário para 2027 estão sendo fechados agora, com uma lacuna no centro da conta. A Contribuição sobre Bens e Serviços (CBS), que substitui o PIS e a Cofins a partir de 1º de janeiro, ainda não tem alíquota de referência definida. Pelo cronograma da Lei Complementar 214/2025, que regulamenta a reforma tributária, os cálculos do Tribunal de Contas da União seguem para o Senado até 30 de outubro, e a alíquota deve ser fixada até 15 de dezembro. Até lá, transportadoras e embarcadores negociam as tarifas de um ano inteiro sem o número que vai pesar sobre cada conhecimento de transporte.
Este ano funciona como ensaio: a lei prevê alíquotas simbólicas de 0,9% de CBS e 0,1% de IBS, destacadas nos documentos fiscais e compensáveis com PIS e Cofins. Em 2027, a CBS passa a ser cobrada de fato, o IBS segue em 0,1% e o ICMS continua incidindo sobre o frete intermunicipal e interestadual até a transição gradual entre 2029 e 2032. Na prática, o frete nacional vai atravessar os próximos anos com dois sistemas tributários funcionando ao mesmo tempo, e com a lógica de crédito do modelo novo já valendo para a parte federal.
A primeira data é a mais próxima. A Resolução CGSN nº 194/2026, publicada em 28 de setembro, deu às empresas do Simples Nacional até 30 de outubro para optar por recolher IBS e CBS pelo regime regular no primeiro semestre de 2027, mantendo os demais tributos no regime simplificado. A escolha mexe diretamente com quem contrata. Pela lei, o embarcador do regime regular só aproveita como crédito o IBS e a CBS efetivamente devidos pela transportadora optante do Simples, valor que tende a ser bem menor do que o gerado por uma prestadora do regime regular. A opção ainda poderá ser cancelada entre 3 de novembro e 20 de dezembro.
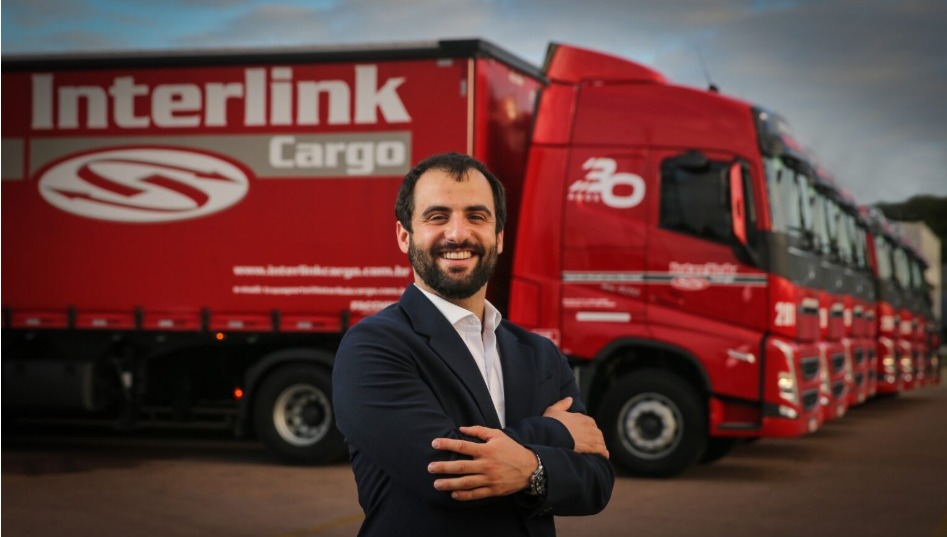
“Muita transportadora pequena vai decidir o regime olhando só para o imposto que ela paga. O embarcador vai olhar para o crédito que recebe. Se essas duas contas não conversarem antes de 30 de outubro, a renegociação vai acontecer em janeiro, com o contrato já rodando”, afirma Lucas Vidal Cardoso, da Interlink Cargo, transportadora gaúcha que opera há mais de 30 anos no transporte rodoviário entre o Brasil e os países do Mercosul.
A cadeia do frete nacional, porém, raramente termina na transportadora contratada. Parte relevante das viagens é feita por agregados e caminhoneiros autônomos, e a reforma trata esse elo com regra própria. O artigo 169 da LC 214/2025 garante ao contratante do regime regular um crédito presumido sobre fretes pagos a transportador autônomo pessoa física não contribuinte ou a MEI, desde que o serviço seja cobrado à parte, e não embutido no preço da mercadoria. Pela lei, o percentual desse crédito deveria ser divulgado até setembro, por ato conjunto do Ministério da Fazenda e do Comitê Gestor do IBS, para valer a partir de janeiro. Até a primeira quinzena de outubro, ele ainda não havia sido publicado. O sistema, por outro lado, já está pronto para recebê-lo: a Nota Técnica 2026.004 do CT-e, publicada em 1º de outubro, criou o evento em que o contratante registra esse crédito, com entrada em produção prevista para 16 de novembro.
A segunda mudança é de caixa. O split payment, mecanismo que separa o imposto no momento do pagamento, começa em 2027 de forma gradual e inicialmente facultativa, a partir das operações entre empresas liquidadas por Pix, boleto e transferência. A Receita Federal trabalha com a obrigatoriedade em 2028, ainda sem norma que a formalize. Para a transportadora, significa receber parte do frete já sem o tributo. Para o embarcador, o crédito passa a depender do débito do fornecedor ter sido de fato quitado. Mesmo quando a transportadora antecipar recebíveis, a obrigação de separar o imposto continua.
“Frete sempre foi negociado por quilômetro, peso e prazo. A partir de 2027 entra uma quarta variável, que é a documentação. Se o CT-e não sai com os campos corretos, ou se a transportadora não consegue mostrar o que recolheu, o cliente fica com um crédito que não consegue usar”, diz Vidal.
Para quem opera ao mesmo tempo fretes dentro do país e para o exterior, a convivência entre as regras fica ainda mais visível. O transporte internacional de cargas ligado à exportação é imune a IBS e CBS, desde que esse vínculo esteja comprovado no documento fiscal, enquanto o frete doméstico segue tributado. Na mesma transportadora, e às vezes no mesmo mês para o mesmo cliente, passam a conviver dois tratamentos tributários, e a tabela de preço precisa refletir isso.
“A revisão de tabela não é uma tarefa que se faz uma vez. Ela começa agora, com estimativa, e precisa ser refeita quando a alíquota sair, em dezembro. Quem fecha 2027 com a tabela de 2026 está apostando num número que ninguém conhece ainda”, afirma.
O calendário deixa pouco espaço. Entre 30 de outubro e 15 de dezembro, o mercado de frete vai saber quais transportadoras ficaram no Simples e qual é a alíquota da CBS, e, se o ato sair, quanto vale o crédito presumido do autônomo. A pergunta que fica é se embarcadores e transportadoras vão usar essas seis semanas para refazer a conta juntos, ou se 2027 vai começar com contratos que já nascem desatualizados.
Leia também